
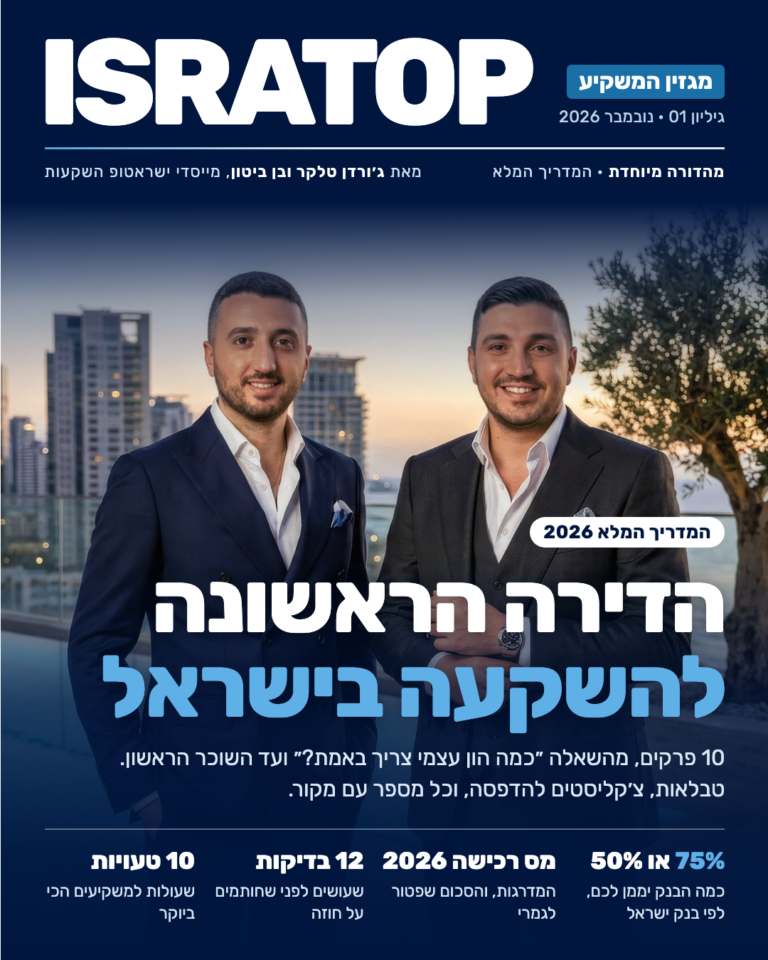
10 פרקים, מהשאלה ״כמה הון עצמי צריך באמת?״ ועד השוכר הראשון.
טבלאות, צ׳קליסטים להדפסה, וכל מספר עם מקור.
מדריך אחד, מההחלטה הראשונה ועד השוכר. אפשר לקרוא מההתחלה ועד הסוף, ואפשר לקפוץ ישר לפרק שמעסיק אתכם עכשיו.
מספר כחול קטן ליד נתון, כמו כאן,1 מפנה לרשימת המקורות בסוף. כל הנתונים נבדקו ב-19 בנובמבר 2026. חוקים ומגבלות משתנים, ולכן לפני כל חתימה בודקים שוב את המצב העדכני עם עורך דין, יועץ משכנתאות או רואה חשבון.
שלום,
כמעט כל מי שיושב מולנו בפגישה ראשונה שואל את אותן שאלות: כמה כסף צריך כדי להתחיל? איפה קונים? ומה אם נטעה? השאלות האלה טבעיות לגמרי. הדירה הראשונה להשקעה היא בדרך כלל ההחלטה הכלכלית הגדולה ביותר שאנשים מקבלים עד אותו רגע, והיא קובעת הרבה ממה שיקרה בשנים שאחריה.
כתבנו את המדריך הזה כדי שתגיעו להחלטה הזאת מוכנים. בלי סיסמאות ובלי הבטחות, אלא עם התהליך שאנחנו עוברים עם הלקוחות שלנו, צעד אחרי צעד: מגדירים מטרה, מחשבים הון עצמי עד השקל, מבינים מה הבנק יאשר ומה המס יעלה, ורק אז מחפשים עיר ודירה.
שני דברים חשובים לנו במיוחד. הראשון, מספרים אמיתיים: כל נתון כאן מגיע עם מקור ותאריך, ואת המגבלות של בנק ישראל ומדרגות מס הרכישה בדקנו מול המקור הרשמי. השני, כנות: אנחנו לא מבטיחים תשואה, כי אף אחד לא יכול להבטיח אותה. מה שאפשר לעשות הוא לקנות נכון, לבדוק נכון ולנהל נכון. על זה המדריך.
זה הגיליון הראשון של ״מגזין המשקיע״. מעכשיו יוצא גיליון חדש בכל שבוע, וכל גיליון מוקדש לנושא אחד, לעומק. אם יש נושא שאתם רוצים שנכתוב עליו, ספרו לנו בוואטסאפ.
קריאה מהנה, ובהצלחה בדירה הראשונה.
זו הדרך שאנחנו עוברים עם כל לקוח. הסדר חשוב: מי שמתחיל מהשלב השלישי, כלומר מחיפוש דירה, בדרך כלל חוזר אחורה ומשלם על זה בזמן ובכסף.
יש לכם היום דירה, או שאין? התשובה קובעת כמעט הכול: כמה הבנק יממן (75% או 50%), כמה מס רכישה תשלמו (פטור על החלק הראשון, או 8% מהשקל הראשון), ולכן גם כמה הון עצמי תצטרכו. מי שאין בבעלותו דירה וקונה דירה ראשונה להשקעה נהנה בדרך כלל מהתנאים של ״דירה יחידה״. את ההגדרה המדויקת בודקים עם עורך דין, כי היא תלויה גם בבן או בת הזוג ובבעלות חלקית בנכסים אחרים.
מקורות: הוראת ניהול בנקאי תקין 329, בנק ישראל;1 מדרגות מס רכישה, רשות המסים.3
לפני שמדברים על ערים ועל דירות, מגדירים מה הדירה הזאת צריכה לעשות בשבילכם. המטרה קובעת את העיר, את סוג הנכס, את המשכנתא ואפילו את סוג השוכר.
| המטרה | מה זה אומר בפועל | על מה מסתכלים |
|---|---|---|
| הכנסה חודשית (תזרים) | שכר הדירה מכסה את ההחזר החודשי ואת ההוצאות, ואולי משאיר קצת בכיס. | ביקוש לשכירות, יחס בין שכר דירה למחיר, הוצאות קבועות |
| עליית ערך לאורך שנים | מוכנים לתזרים צמוד לאפס היום, כי מצפים שהאזור ישתפר לאורך זמן. | תוכניות פיתוח, תחבורה, התחדשות עירונית, אופק זמן ארוך |
| השבחה | קונים דירה שצריכה עבודה, משפצים, ומעלים את השווי או את שכר הדירה. | מחיר הקנייה מול מחיר דירות משופצות, עלות ולוח זמנים של השיפוץ |
| בסיס לתיק נכסים | הדירה הראשונה היא קרש קפיצה לשנייה, דרך עליית ערך או מימון מחדש. | נזילות, יכולת למכור או למחזר, תכנון מס מראש |
| ביטחון לעתיד (ילדים, פרישה) | נכס יציב שמחזיק ערך, עם מינימום כאב ראש. | מיקום מבוקש, בניין במצב טוב, שוכרים לטווח ארוך |
דירה עם תזרים גבוה נמצאת לרוב באזור שבו המחירים נמוכים יחסית, ושם עליית הערך עשויה להיות איטית יותר. דירה באזור מבוקש מאוד מחזיקה ערך היטב, אבל שכר הדירה ביחס למחיר שלה נמוך יותר. זה לא טוב או רע, זו בחירה. המטרה היא לבחור אותה בכוונה.
״הון עצמי״ הוא לא רק הסכום שהבנק דורש. זה כל הכסף שצריך כדי להגיע ליום שבו שוכר נכנס לדירה, ועוד כרית ביטחון למה שלא תכננתם.
בנק ישראל קובע כמה הבנק רשאי לממן לכל היותר. ברכישת דירה יחידה, הבנק רשאי לממן עד 75% ממחיר הדירה. ברכישת דירה להשקעה, כלומר דירה נוספת למי שכבר יש לו דירה, עד 50%.1 את השאר משלמים מההון העצמי.
שימו לב: זו תקרה, לא התחייבות. הבנק רשאי לאשר פחות, לפי ההכנסה שלכם, ההתחייבויות והשמאות של הדירה. לכן מתחילים מאישור עקרוני, ולא מהמחשבון באינטרנט.
מעבר להון העצמי שהבנק דורש, יש עלויות שלא נכנסות למימון: מס רכישה (אם חל), עורך דין, שמאי, יועץ משכנתאות, דמי תיווך, בדק בית, שיפוץ ראשוני ורהיטים בסיסיים, ביטוחים, וכרית ביטחון לחודשים בלי שוכר. בעמוד הבא יש דף עבודה שמרכז את כולן.
מי שאין לו דירה צריך לפחות 300,000 ₪ הון עצמי, ולא ישלם מס רכישה, כי המחיר נמוך מ-1,978,745 ₪. מי שכבר יש לו דירה צריך לפחות 600,000 ₪, ועוד 96,000 ₪ מס רכישה (8%). ההפרש: כ-396,000 ₪ על אותה דירה בדיוק. ובשני המקרים, עוד לפני העלויות הנלוות.
חישוב שלנו לפי שיעורי המימון בהוראה 329 של בנק ישראל1 ומדרגות מס הרכישה נכון ל-2026, לפי רשות המסים.3 המחיר להמחשה בלבד ואינו מחיר של נכס או של שירות.
מלאו בעיפרון. את הסכומים המדויקים מקבלים מאנשי המקצוע עצמם: הצעת מחיר מעורך הדין, מהשמאי ומהקבלן, וחישוב מס רכישה בסימולטור של רשות המסים.5
| סעיף | הערות | סכום ₪ |
|---|---|---|
| הון עצמי שהבנק דורש | מחיר הדירה פחות המשכנתא שאושרה | |
| מס רכישה | לפי המדרגות בפרק 4, ובסימולטור | |
| עורך דין | שמייצג רק אתכם | |
| שמאי ובדק בית | שמאי לבנק, ומומלץ גם בדק בית | |
| יועץ משכנתאות ועמלות בנק | פתיחת תיק, שמאות, ייעוץ | |
| דמי תיווך | אם העסקה נעשית דרך מתווך מורשה | |
| שיפוץ והכנה להשכרה | לפי הצעת מחיר כתובה, ראו פרק 8 | |
| ביטוחים | ביטוח מבנה וביטוח חיים למשכנתא | |
| כרית ביטחון | כמה חודשי החזר בלי שוכר, ותיקונים לא צפויים | |
| סך הכול הון עצמי נדרש |
לפי מגבלות בנק ישראל, הבנק לא יממן את כל המחיר.1 הלוואות נוספות כדי להשלים הון עצמי מגדילות את ההחזר החודשי ואת הסיכון. אם שוקלים את זה, מחשבים את ההחזר הכולל ולא רק את המשכנתא.
חיסכון קבוע לאורך זמן, קרנות השתלמות שהגיעו לנזילות, עזרה מהמשפחה (בתיעוד מסודר, כי הבנק ישאל מאיפה הכסף), או שותפות עם בן משפחה, בהסכם כתוב.
הטעות הנפוצה ביותר בפרק הזה: לחשב רק את ההון העצמי שהבנק דורש, ולגלות אחרי החתימה שאין כסף לשיפוץ, לרהיטים או לחודש הראשון בלי שוכר. מי שמתכנן את כרית הביטחון מראש, ישן טוב יותר בלילה.
בנק ישראל קובע את גבולות הגזרה לכל הבנקים: כמה מותר לממן, איזה חלק מההכנסה מותר שילך להחזר, כמה מההלוואה יכול להיות בריבית משתנה ולכמה שנים.
| המגבלה | מה קובעת ההוראה | הערך |
|---|---|---|
| שיעור מימון, דירה יחידה | רכישת דירה יחידה כהגדרתה בחוק מיסוי מקרקעין, על ידי יחיד אזרח ישראלי | 75% |
| שיעור מימון, דירה חליפית | מי שיש לו דירה יחידה ומתחייב למכור אותה, לפי סעיף 9 לחוק מיסוי מקרקעין | 70% |
| שיעור מימון, דירה להשקעה | כל דירת מגורים שאינה דירה יחידה או דירה חליפית | 50% |
| יחס החזר מהכנסה | הבנק לא יאשר הלוואה שבה ההחזר החודשי גבוה מ-50% מההכנסה. מעל 40% הבנק נדרש להקצות הון בשקלול סיכון מלא, ולכן בפועל בנקים נזהרים כבר מעל 40%. | 50% (40%) |
| ריבית משתנה | החלק בריבית משתנה לא יעלה על שני שלישים מסך ההלוואה | 66.66% |
| תקופת ההלוואה | תקופה לפירעון סופי לא תעלה על | 30 שנה |
ההגדרה של ״דירה יחידה״ בהוראה של בנק ישראל לקוחה מחוק מיסוי מקרקעין.1 לכן מי שאין בבעלותו דירה וקונה את הדירה הראשונה שלו, גם אם הוא קונה אותה כדי להשכיר, נבחן בדרך כלל לפי התנאים של דירה יחידה: עד 75% מימון. מי שכבר יש לו דירה, ייבחן לפי 50%.
בנק ישראל עצמו כותב שהוא לא נותן פרשנות להגדרות שבחוק, ומאמץ אותן כלשונן.2 כלומר, מקרים גבוליים, כמו חלק בדירה שקיבלתם בירושה, דירה של בן או בת הזוג, או דירה שנמכרה לאחרונה, בודקים מול עורך דין ומול הבנק לפני שחותמים.
לפי ההבהרות של בנק ישראל, ההגדרות ״דירה יחידה״ ו״דירה חליפית״ חלות רק על אזרח ישראלי. רכישה של תושב חוץ נחשבת דירה להשקעה, עם מימון של עד 50%.2
הבנק בודק שלושה דברים עיקריים: ההון העצמי, ההכנסה הקבועה וההתחייבויות הקיימות, כמו הלוואות, ליסינג ומשכנתא קיימת. מכאן נגזר יחס ההחזר מההכנסה. שכר דירה צפוי מהדירה יכול לעזור, אבל לא תמיד הבנק מחשב אותו במלואו. כדאי לבדוק מראש כמה ממנו הבנק מוכן להכיר.
משכנתא מורכבת בדרך כלל מכמה מסלולים: ריבית קבועה או משתנה, צמודה למדד או לא צמודה. לפי בנק ישראל, לפחות שליש מההלוואה צריך להיות בריבית קבועה.1 בדירה להשקעה המטרה פשוטה: החזר חודשי ששכר הדירה יכול לשאת גם כשהריבית עולה, ולא רק ביום החתימה.
אישור עקרוני הוא הודעה של הבנק כמה הוא מוכן לממן, בתנאים מסוימים. הוא לא התחייבות סופית: אחריו יש שמאות, מסמכים, ביטוחים ורישום. אבל בלעדיו אתם מחפשים בעיניים עצומות. מי שמגיע לדירה עם אישור עקרוני ביד יכול לפעול מהר כשמגיעה הזדמנות אמיתית.
מבקשים אישור עקרוני מכמה בנקים ומשווים לא רק את הריבית, אלא את ההחזר החודשי בכל מסלול ואת סך כל ההחזר לאורך חיי ההלוואה. הבדלים קטנים בריבית מצטברים לסכומים גדולים לאורך שנים.
רשימת המסמכים המדויקת משתנה מבנק לבנק. זו רשימה כללית להתארגנות מוקדמת.
אנחנו עוזרים לבנות את התוכנית הפיננסית ואת תיק המסמכים לפני שמגיעים לבנק, כדי שהאישור העקרוני ישקף את התמונה המלאה, ושלא יהיו הפתעות בשלב ההעמדה.
מס רכישה משולם על כל קניית דירה, לפי מדרגות. ההבדל בין דירה יחידה לדירה נוספת הוא לרוב ההבדל הכספי הגדול ביותר בכל העסקה.
| חלק המחיר | שיעור המס |
|---|---|
| עד 1,978,745 ₪ | 0% |
| מעל 1,978,745 ₪ ועד 2,347,040 ₪ | 3.5% |
| מעל 2,347,040 ₪ ועד 6,055,070 ₪ | 5% |
| מעל 6,055,070 ₪ ועד 20,183,565 ₪ | 8% |
| מעל 20,183,565 ₪ | 10% |
| חלק המחיר | שיעור המס |
|---|---|
| עד 6,055,070 ₪ | 8% |
| מעל 6,055,070 ₪ | 10% |
שיעורי מס רכישה, ובמיוחד השיעורים לדירה נוספת, יכולים להשתנות. לכן בודקים את השיעור שיחול ביום החתימה מול עורך דין ובסימולטור של רשות המסים.5
| המקרה | החישוב | מס רכישה |
|---|---|---|
| דירה יחידה 1,200,000 ₪ | כל המחיר נמוך מ-1,978,745 ₪, ולכן הוא כולו במדרגה הפטורה | 0 ₪ |
| דירה יחידה 2,200,000 ₪ | (2,200,000 פחות 1,978,745) כפול 3.5%, כלומר 221,255 כפול 3.5% | כ-7,744 ₪ |
| דירה נוספת 1,200,000 ₪ | 1,200,000 כפול 8%, מהשקל הראשון | 96,000 ₪ |
בגדול, מי שאין בבעלותו דירת מגורים אחרת בישראל, חוץ מזו שהוא קונה. אבל ההגדרה בחוק מיסוי מקרקעין מפורטת, ויש מקרים שבהם התשובה לא מובנת מאליה:
בכל אחד מהמקרים האלה בודקים עם עורך דין לפני החתימה. מעמד ״דירה יחידה״ משפיע גם על המימון בבנק, כי בנק ישראל מאמץ את אותן הגדרות.2
הוא משולם סמוך לעסקה, ובדרך כלל לא נכלל במשכנתא. לכן הוא חלק מההון העצמי שאתם צריכים ביום החתימה, ולא סעיף שמסתדרים איתו אחר כך. זה נכון במיוחד בדירה נוספת, שבה מדובר ב-8% מהמחיר כולו.3
אותה דירה, אותו מחיר. ההבדל במס רכישה בין דירה יחידה לדירה נוספת: 96,000 ₪.בדירה של 1,200,000 ₪, לפי מדרגות 2026, רשות המסים.3
באתי סקפטית, לא האמנתי להם. בסוף הפגישה אמרתי, אנחנו לא קונים אחת, אנחנו קונים שתיים.לנה, לקוחה של ישראטופמתוך העדות המצולמת ״הכי סקפטית בעולם״, שפורסמה בערוצים של ישראטופ השקעות (יוטיוב, 15.11.2026).6
אין ״העיר הכי טובה להשקעה״. יש עיר שמתאימה למטרה ולתקציב שלכם. בפרק הזה לא נמליץ על עיר, אלא נותן לכם את הקריטריונים שבהם אנחנו משתמשים.
מי שוכר בעיר: סטודנטים, משפחות צעירות, עובדים? כמה מהר דירות דומות מושכרות?
אזורי תעסוקה, מוסדות לימוד ובתי חולים קרובים. אנשים גרים ליד המקום שבו הם עובדים.
רכבת, כבישים ראשיים ותחבורה ציבורית, כולל פרויקטים שאושרו ונמצאים בביצוע.
כמה משלמים בפועל על דירות דומות, ולא כמה מבקשים במודעות.
תוכניות בנייה, התחדשות עירונית, שכונות חדשות. גם היצע גדול שעתיד להגיע משפיע על המחירים.
האם דירה טובה בעיר הזאת בכלל נכנסת לתקציב שחישבתם בפרק 2, כולל כל העלויות?
״העיר הבאה״ שכולם מדברים עליה היא לפעמים באמת הזדמנות, ולפעמים המחירים כבר מגלמים את כל הציפיות. השאלה היא לא ״האם העיר תעלה?״ אלא ״האם המחיר שאני משלם היום הגיוני ביחס למה שאני יודע?״
תנו לכל קריטריון משקל לפי המטרה שלכם (למשל, למטרת תזרים: ביקוש לשכירות ושוק השכירות שווים יותר). אחר כך תנו לכל עיר ציון מ-1 עד 5, והכפילו במשקל.
| קריטריון | משקל (1–3) | עיר א׳ | עיר ב׳ | עיר ג׳ |
|---|---|---|---|---|
| ביקוש לשכירות | ||||
| תעסוקה | ||||
| תחבורה | ||||
| שוק השכירות בפועל | ||||
| תכנון ופיתוח | ||||
| מחיר מול הון עצמי | ||||
| סך הכול |
אחרי שבחרתם עיר, אותו היגיון יורד רמה: לא כל השכונות בעיר זהות, ולא כל הרחובות בשכונה. ברמת הרחוב שואלים:
מכולת, גן ילדים, בית ספר ותחנת אוטובוס במרחק הליכה.
רחוב שקט או ציר תנועה, מבני מגורים או מסחר, ומה נבנה בסביבה.
בניינים מתוחזקים, ועד בית פעיל, וסימנים להתחדשות עירונית ברחוב.
משפחה, זוג צעיר או סטודנטים. זה קובע את גודל הדירה המתאים.
בשלב איתור הנכס אנחנו עובדים יחד עם מתווכים מורשים שמכירים את האזור לעומק. ישראטופ השקעות היא חברת ליווי למשקיעים, ואינה משרד תיווך. התפקיד שלנו הוא לבדוק כל הצעה מול המטרה והמספרים שלכם, ולומר בכנות אם היא מתאימה.
דירה טובה להשקעה היא לא בהכרח הדירה שהייתם רוצים לגור בה. היא דירה שקל להשכיר, קל לתחזק, ושמשתלמת לפי המספרים שלכם.
| חובה | יתרון | מה פוסל, או דורש בדיקה עמוקה |
|---|---|---|
| רישום מסודר, ובלי חריגות בנייה מהותיות | מעלית וחניה, בעיקר בקומות גבוהות | חריגות בנייה שיכולות לעכב משכנתא |
| חלוקת חדרים שמתאימה לשוכר הטבעי באזור | מרפסת, מחסן, ממ״ד | רטיבות או בעיות קונסטרוקציה בבניין |
| מחיר שמתאים לעסקאות שנסגרו בפועל | פוטנציאל השבחה בשיפוץ פשוט | מחלוקות בבניין, או ועד בית לא מתפקד |
| מצב שמאפשר השכרה בזמן קצר | בניין עם סיכוי להתחדשות עירונית | הערות בטאבו שלא מבינים עד הסוף |
המחיר שמבקשים במודעה הוא נקודת פתיחה למשא ומתן. המחיר הנכון הוא מה שדירות דומות נמכרו בו בפועל, ברחוב ובשכונה, בחודשים האחרונים. את המידע הזה אפשר למצוא באתר הנדל״ן הממשלתי.7 משווים דירות דומות באמת: אותו גודל, קומה, מצב ושנת בנייה.
תעשו תרגיל פשוט: היכנסו לדירה כאילו אתם מחפשים דירה לשכור. אור טבעי, ריח, מצב המטבח והאמבטיה, רעש מהרחוב, חדר מדרגות. השוכר יראה בדיוק את זה, ויחליט תוך דקות.
דירה שצריכה שיפוץ יכולה להיות הזדמנות, כי לא כל קונה מוכן להיכנס לזה. אבל רק אם את עלות השיפוץ ואת לוח הזמנים בודקים לפני החתימה, ומכניסים אותם לחשבון ההון העצמי. פרק 8 מסביר איך.
אנחנו לא מבטיחים תשואה, ואל תסמכו על מי שמבטיח. מה שכן אפשר לעשות הוא לחשב נכון, לפני שקונים, עם המספרים האמיתיים של הדירה הספציפית.
תשואה ברוטו = שכר דירה שנתי ÷ מחיר הדירה × 100
טובה להשוואה מהירה בין דירות, אבל לא אומרת כמה כסף באמת נשאר בכיס
תשואה נטו = (שכר דירה שנתי − הוצאות שנתיות) ÷ (מחיר + עלויות רכישה) × 100
ההוצאות כוללות תחזוקה, ביטוח, ניהול וחודשים בלי שוכר. עלויות הרכישה כוללות מס רכישה, עורך דין, תיווך ושיפוץ.
להשוות את ההחזר החודשי לשכר הדירה, ולא רק את התשואה. דירה עם תשואה סבירה על הנייר יכולה לדרוש מכם תוספת מהכיס בכל חודש, אם המשכנתא גבוהה. זה לא בהכרח פסול, כל עוד אתם יודעים את זה מראש ומתכננים לזה.
הכנסה משכירות למגורים חייבת במס, ויש כמה מסלולים לחישוב שלו. המסלול המתאים תלוי בהכנסה הכוללת שלכם ובגובה שכר הדירה. כדאי לבדוק את זה עם רואה חשבון עוד לפני הקנייה, כי זה משפיע על התשואה נטו.
רוב הבעיות בעסקאות נדל״ן אפשר לגלות מראש, אם בודקים. הרשימה הזאת היא מה שאנחנו עוברים עליו בכל עסקה, יחד עם עורך הדין של הלקוח.
הלוח הזה מראה את הסדר, לא את התאריכים. משך כל שלב משתנה מעסקה לעסקה, ולכן את לוח התשלומים בחוזה בונים לפי מה שהבנק ועורך הדין אומרים בפועל.
לא משלמים שום סכום משמעותי, ולא חותמים על שום מסמך מחייב, כולל ״זיכרון דברים״, לפני שעורך הדין שלכם ראה אותו. זיכרון דברים יכול להיות מחייב משפטית בדיוק כמו חוזה.
שיפוץ טוב בדירה להשקעה הוא לא השיפוץ הכי יפה. הוא השיפוץ שמשפר את מה שהשוכר או הקונה הבא מוכן לשלם עליו, בתקציב ובלוח זמנים ידועים מראש.
בעסקאות שאנחנו מלווים, את השיפוץ מבצע הקבלן הקבוע שלנו, שמשפץ את כל הדירות של ישראטופ. אנחנו עובדים איתו לאורך זמן, ולכן מכירים את רמת העבודה, את קצב העבודה ואת הדרך שבה הוא מתמחר. בשביל משקיע ראשון זה אומר דבר פשוט: לא צריך לחפש בעל מקצוע מאפס, ולא צריך לנחש אם הוא אמין.
וגם עם קבלן קבוע, הכללים זהים: הצעת מחיר כתובה ומפורטת, לוח זמנים, ותשלום לפי התקדמות העבודה.
גימורי יוקרה, חומרים שהשוכר לא יודע להעריך, ועבודות שמתאימות לטעם אישי ולא לשוק. בדירה להשקעה בונים לשוכר, לא לעצמנו.
לא תמיד אפשר לממן את השיפוץ דרך המשכנתא, ולכן הכי בטוח לתכנן אותו מההון העצמי. את עלות השיפוץ, לפי הצעת המחיר הכתובה, מכניסים לדף העבודה של ההון העצמי בפרק 2, עוד לפני שחותמים על הדירה. ואת לוח הזמנים שלו מכניסים לתוכנית ההשכרה: כל חודש של שיפוץ הוא חודש בלי שכר דירה.
הדירה מתחילה ״לעבוד״ רק כשנכנס אליה שוכר. שוכר טוב, בחוזה טוב, הוא חצי מההצלחה של ההשקעה כולה.
בודקים כמה מושכרות דירות דומות באזור, ולא רק כמה מבקשים במודעות. שכר דירה גבוה מדי משאיר את הדירה ריקה, וכל חודש ריק עולה יותר מההפרש שקיוויתם להרוויח.
חוזה כתוב, שמסדיר את משך השכירות, תיקונים, ביטוחים ומה קורה ביציאה. הדירה צריכה להימסר לשוכר במצב ראוי למגורים, כפי שקובע החוק.
לפי חוק השכירות והשאילה, כשמתקיימים תנאי החוק, סך כל הערבויות מוגבל לסכום הנמוך מבין שניים: שכר דירה של שליש מתקופת השכירות, או שכר דירה של 3 חודשים. ההגבלה חלה, בין השאר, כששכר הדירה אינו גבוה מ-20,000 ₪ בחודש.4
מקור: כל זכות, ״הגבלת סכום הערובה שמותר לדרוש משוכר דירה״, לפי סעיף 25י לחוק, עודכן 12.8.2026.
ביטוח מבנה נדרש בדרך כלל על ידי הבנק. כדאי לבדוק גם ביטוח צד שלישי לבעל הדירה, ולבקש מהשוכר ביטוח תכולה משלו.
ניהול עצמי חוסך כסף, אבל דורש זמן וזמינות: תקלות, תשלומים, חידוש חוזה ומעבר בין שוכרים. ניהול על ידי גורם מקצועי עולה כסף, וחוסך את כאב הראש. אין תשובה אחת נכונה. יש תשובה שמתאימה לכמה זמן אתם רוצים להשקיע (חזרו לשאלה 3 בפרק 1).
יש כמה מסלולי מיסוי להכנסה משכירות למגורים. הבחירה ביניהם תלויה בגובה שכר הדירה ובהכנסות האחרות שלכם, ולכן עושים אותה עם רואה חשבון, ומדווחים כחוק.
את הטעויות האלה אנחנו רואים שוב ושוב אצל משקיעים בתחילת הדרך. כמעט כולן קורות מאותה סיבה: ממהרים.
מתאהבים בדירה שאי אפשר לממן, או מפספסים הזדמנות כי המימון לא מוכן.
ושוכחים מס רכישה, עורך דין, שיפוץ וכרית ביטחון. ראו את דף העבודה בפרק 2.
דירה של בן הזוג או חלק בירושה יכולים לשנות גם את המס וגם את המימון.
המחיר הנכון הוא מה שנמכר בפועל ברחוב ובשכונה, לא מה שמבקשים.
אחרי הוצאות, חודשים ריקים ומס, התמונה נראית אחרת. מחשבים נטו.
״העיר הבאה״ עשויה להיות מתומחרת כבר עכשיו. בודקים לפי הקריטריונים בפרק 5.
טאבו, תיק בניין, חובות ותכנון. ועורך דין שמייצג רק אתכם.
זיכרון דברים יכול לחייב כמו חוזה. שום חתימה לפני עורך דין.
שיפוץ שמתארך בחודשיים הוא חודשיים בלי שכר דירה, ועוד הוצאה.
בודקים את ההחזר גם בתרחיש של ריבית גבוהה יותר, וגם בחודש בלי שוכר.
לא קונים דירה ב-30 יום. אבל ב-30 יום אפשר להגיע מוכנים לגמרי לרגע שבו מופיעה הדירה הנכונה.
שיחת היכרות ראשונה, בלי התחייבות. נעבור על המטרה, על ההון העצמי ועל הצעד הבא שלכם. וואטסאפ 054-400-0073 · טלפון 08-6228822
ישראטופ השקעות מלווה משקיעים בנדל״ן בישראל, מהתכנון הפיננסי ועד השוכר. את החברה הקימו ומנהלים ג׳ורדן טלקר ובן ביטון, מהמשרד ברחוב שביט 8 בנס ציונה.
אנחנו עובדים לפי 8 השלבים שבתחילת המדריך: תכנון, אישור עקרוני, איתור נכס, בדיקות וחתימה, משכנתא, שיפוץ, השכרה וניהול. את איתור הנכסים אנחנו עושים יחד עם מתווכים מורשים, ואת השיפוצים מבצע הקבלן הקבוע שלנו, שמשפץ את כל הדירות של ישראטופ.
כל המקורות נבדקו ב-19 בנובמבר 2026.

שיחת היכרות ראשונה, בלי התחייבות. נבנה יחד את התוכנית הפיננסית, נבדוק מה הבנק יאשר ומה המס יעלה, ונלווה אתכם עד השוכר.
שמרו את המדריך לשלב הבאהחוברת המלאה להדפסה, עם כל דפי העבודה והצ׳קליסטים.
הורידו את החוברת בחינם (PDF)